
Pourquoi la macro compte pour trader
Les cycles économiques déplacent les capitaux. Le régime G×I sert à situer la phase — ensuite seulement on décide comment trader.
Introduction
Ce qui déplace les capitaux, c’est le contexte
Les prix (SPX, taux, or, crédit) ne bougent pas tout seuls. Ils reflètent des mouvements de capitaux : le même dollar quitte les actions pour les Treasuries, ou l'inverse, selon que l'économie accélère, que l'inflation dérange, ou que le crédit se tend.
Ce contexte, c'est la macroéconomie — croissance, inflation, politique de taux, risque. Un graphique sans ce cadre décrit un mouvement ; il n'explique pas pourquoi le capital a changé de destination.
Cycles et flux
Grands cycles, puis ce que l’on mesure
Les manuels superposent plusieurs cycles. Utile comme carte des horizons : ce qui structure l'économie n'est pas le CPI de 8h30. Chez MVGF, le cycle opérationnel est plus court — croissance × inflation, lu sur des semaines à mois.
| Cycle (repère) | Horizon | Ce qu’il déplace |
|---|---|---|
| Kondratiev / Kuznets | 15–60 ans | Secteurs, immo, tech. Décor, pas le brief. |
| Juglar (affaires / crédit) | 7–11 ans | Capex, défauts, rotation actions ↔ obligations. |
| Kitchin (stocks) | 3–5 ans | Production, PMI, matières. Module 2. |
| Session / news | Minutes–jours | Vol, gaps. Ne change pas le cycle d’un print. |
À chaque phase, le capital a une destination préférée. On ne la mesure pas via le TIC (mensuel, révisé) : on l'infère sur les prix — SPX, Treasuries 2Y/10Y/30Y, TLT (duration). Proxy, pas un flux comptable.
Trois canaux de transmission
1 · Taux (coût du capital)
Quand les taux US montent plus vite qu'ailleurs, le dollar et les T-bills attirent le capital ; la duration longue (TLT) est punie. L'inverse attire vers les obligations longues. Courbe 2s10s →
2 · Volatilité (appétit pour le risque)
Quand σ explose (VIX mars 2020), les allocations réduisent les actions et parfois vendent même le Treasury pour du cash. Le stress se lit ensuite dans le brief (Obligations, GEX).
3 · Crédit / liquidité
Un resserrement de crédit force à vendre le liquide d'abord. Les spreads qui s'écartent = fuite vers la qualité — pas forcément vers le TLT si l'inflation reste haute. Module 5 →
Lecture, pas encore le trade
À ce stade : identifier où va le capital. Les fiches vol / ES / prop viennent plus bas, une fois le régime nommé.
| Phase (noms MVGF) | Contexte | Destination typique du capital |
|---|---|---|
| Goldilocks | Croissance +, inflation tenue | Actions, crédit. Duration secondaire. |
| Overheating | Croissance + et inflation trop haute | T-bills / cash. Sortie de TLT et des PER élevés. |
| Disinflation | Croissance molle, inflation qui recule | Treasuries (TLT +), souvent actions encore tenues. |
| Stagflation | Croissance −, inflation persistante | Cash, parfois matières. Actions et duration longues en difficulté. |
| Transitional | G ou I trop près de 0 — le plus fréquent | Pas de rotation nette. Ne pas forcer un récit. |
Les fondamentaux
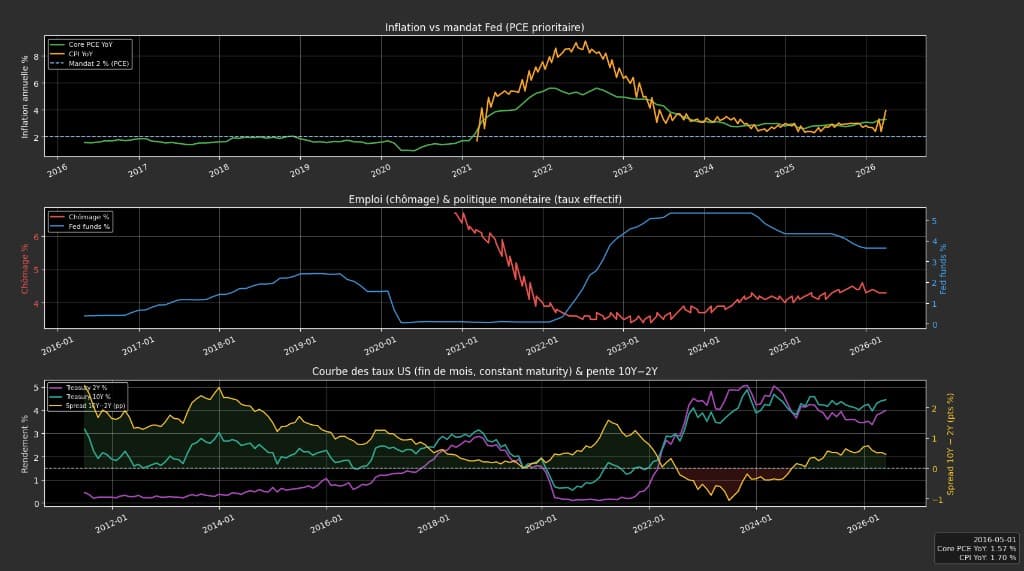
Les 4 axes du régime macro
Quatre dimensions de l'économie US. Seuls Croissance et Inflation définissent le régime de fond ; emploi et Fed expliquent les catalyseurs du jour (NFP, FOMC…).
Croissance
Alimente le régime · macro_events (FRED)
Classifieur
Legacy CSV si présent
Score sur niveau publié ; z-score 5 ans pour Retail Sales et Industrial Production MoM.
Inflation
Alimente le régime · cible Fed 2 % (PCE)
Classifieur
★ Core PCE YoY = mandat Fed. Seuils sur niveau YoY / MoM publié.
Emploi
Brief & dashboard · hors quadrant régime
Classifieur
FRED · hors score emploi
Labels VERY_WEAK → STRONG dans le brief — ne changent pas Goldilocks / Stagflation.
Politique monétaire
Brief · hors quadrant
Classifieur
Situation US · bonds · hors classifieur régime
Classifieur = variation Fed Funds sur ~6 mois. Niveau des taux → aussi appétit pour le yield options (covered calls).
Visualisation
La matrice Croissance × Inflation
C'est ainsi que MVGF nomme la phase du cycle : cinq régimes selon croissance × inflation. Transitional = signaux trop près de 0. Disinflation = croissance molle + inflation qui recule.
Matrice des 5 régimes
Croissance × Inflation — contexte de fond
Historique
20 ans de régimes G×I — SPX, taux US et TLT
Les bandes colorées sont les phases du cycle. Les courbes montrent où le capital est allé — pas encore comment le trader.
Même classifieur que le brief (fenêtre 90 jours, G ±0,3 · I ±0,5). La bande colorée est le régime du mois ; la ligne blanche est la clôture SPX. Lecture pédagogique : le régime filtre le contexte, il ne donne pas l'entrée.
SPX et régimes macro
2005-01 → 2026-10 · clôture mensuelle · bandes = régime G×I
Goldilocks
+1.2 %
moy. / mois depuis 2005 · 36 mois (13.7 %)
Overheating
+0.7 %
moy. / mois depuis 2005 · 33 mois (12.6 %)
Disinflation
+0.6 %
moy. / mois depuis 2005 · 26 mois (9.9 %)
Stagflation
-3.0 %
moy. / mois depuis 2005 · 10 mois (3.8 %)
Transitional
+0.8 %
moy. / mois depuis 2005 · 157 mois (59.9 %)
Taux US et TLT — même régimes
2005-01 → 2026-10 · 2Y / 10Y / 30Y (%) · TLT prix dès 2016 · bandes = régime G×I
Goldilocks
2Y +3.4 bp
10Y +1.1 bp · TLT +0.1 %
moy. / mois · variation intra-mois
Overheating
2Y +10.3 bp
10Y +5.3 bp · TLT -1.0 %
moy. / mois · variation intra-mois
Disinflation
2Y -3.2 bp
10Y -2.2 bp · TLT +1.5 %
moy. / mois · variation intra-mois
Stagflation
2Y -9.0 bp
10Y -3.8 bp
moy. / mois · variation intra-mois
Transitional
2Y -0.5 bp
10Y -0.6 bp · TLT +0.0 %
moy. / mois · variation intra-mois
Scores Croissance × Inflation
Pointillés bleu = seuil G ±0,3 · ambre = seuil I ±0,5
Épisodes marquants (régimes nommés ≥ 2 mois, Transitional ≥ 12 mois) et perf SPX sur l'épisode (première à dernière clôture).
| Période | Régime | Durée | SPX |
|---|---|---|---|
| 2005-01 → 2005-05 | Overheating | 5 mois | -0.8 % |
| 2005-06 → 2005-08 | Goldilocks | 3 mois | +1.5 % |
| 2005-12 → 2006-03 | Goldilocks | 4 mois | +2.4 % |
| 2006-10 → 2006-12 | Goldilocks | 3 mois | +6.4 % |
| 2007-02 → 2007-03 | Overheating | 2 mois | -1.8 % |
| 2008-01 → 2008-09 | Stagflation | 9 mois | -19.6 % |
| 2008-10 → 2009-06 | Disinflation | 9 mois | -20.8 % |
| 2010-04 → 2010-05 | Goldilocks | 2 mois | -7.5 % |
| 2011-01 → 2011-03 | Disinflation | 3 mois | +4.3 % |
| 2012-07 → 2012-08 | Disinflation | 2 mois | +3.0 % |
| 2013-01 → 2013-02 | Goldilocks | 2 mois | +3.6 % |
| 2014-01 → 2014-03 | Disinflation | 3 mois | +2.2 % |
| 2015-10 → 2016-01 | Disinflation | 4 mois | +0.9 % |
| 2016-04 → 2017-05 | Transitional | 14 mois | +16.4 % |
| 2017-10 → 2017-12 | Goldilocks | 3 mois | +5.7 % |
| 2018-01 → 2018-03 | Overheating | 3 mois | -2.0 % |
| 2018-04 → 2018-06 | Goldilocks | 3 mois | +5.3 % |
| 2018-08 → 2018-10 | Goldilocks | 3 mois | -3.6 % |
| 2019-07 → 2019-08 | Goldilocks | 2 mois | -1.3 % |
| 2020-03 → 2020-05 | Disinflation | 3 mois | -1.5 % |
| 2020-08 → 2020-09 | Overheating | 2 mois | +2.1 % |
| 2020-10 → 2021-02 | Goldilocks | 5 mois | +12.7 % |
| 2021-03 → 2022-05 | Overheating | 15 mois | +5.9 % |
| 2022-06 → 2026-03 | Transitional | 46 mois | +59.2 % |
| 2026-04 → 2026-06 | Overheating | 3 mois | +14.1 % |
Simulateur
Données → Fed → courbe → portefeuille
Deux curseurs (croissance, inflation), la Fed en auto (Taylor) ou à la main, et un type de choc. Les niveaux affichés à côté sont les scores G×I du brief — pas le PIB ni le PCE bruts. Le chômage n'est pas un levier : il suit l'activité (Okun). La sortie est une attribution relative — tech / value / small et actions vs Treasuries — pour voir l'arbitrage, pas pour copier des poids.
Scores G×I du brief · 16 oct. 2026
TRANSITIONAL
Ce ne sont pas le PIB ou le PCE en % : ce sont les scores du classifieur (fenêtre 90 j, échelle −2 à +2), les mêmes que les curseurs.
Score croissance +0.19 · croissance modérée · seuil ±0,3
Score inflation +1.13 · inflation haute · seuil ±0,5
Fed auto : 3.75 % · Taylor 3.75 %
Fed proche de la règle de Taylor (jouet) — réaction « normale » à G et I.
Chômage (Okun, dérivé) : 3.6 % — pas un levier
Régime
Goldilocks — croissance +, inflation encore tenue
Choc de demande : PIB, inflation et emploi bougent dans le même sens (Okun + surchauffe). Le capital peut rester en actions (tech / small si la Fed n’est pas restrictive). Les Treasuries longs ne sont pas le thème. Courbe plate : peu de prime de terme. Portefeuille : biais actions (croissance / small si les taux ne sont pas trop hauts).
Courbe des taux (jouet)
2Y 3.83 % · 10Y 3.78 % · 30Y 4.14 % · pente -5 bp
Attribution (relative)
Actions vs Treasuries (biais, pas un % réel)
Vue d'ensemble
Du contexte économique à votre session
Une fois la phase lue, le brief relie régime, taux et calendrier à la session. C'est ici que le trading commence — pas avant.
Croissance × Inflation = régime de fond. Emploi et Fed modulent le brief. Taux et stress obligataire filtrent la session du jour.
Pont options
Incertitude macro → demande d'optionalité
La macro ne change pas seulement le biais actions : elle change aussi combien d'options le marché utilise. En période d'incertitude, les investisseurs cherchent protection, revenu, levier — plus flexibles que le cash equities ou les obligations seules. Depuis environ 2019, ce recours à l'optionalité s'est nettement intensifié (volume options souvent cité en double sur la période).
COVID — catalyseur
Instabilité soudaine → adoption massive des options pour limiter le risque et générer du revenu. 2020 : forte hausse du volume options actions (ordre de grandeur souvent cité ~+58 % — plus forte hausse annuelle depuis longtemps).
Taux bas → revenu alternatif
Fed funds ~0,25 % (mars 2020) : famine de yield → covered calls et ETF dérivés pour encaisser des primes. Cas détaillé dans le Module 5 →
Protection (puts)
L'incertitude macro accroît la peur d'un left-tail (chute brutale). Les puts servent d'assurance portefeuille — et permettent une exposition importante avec moins de capital que le cash equities.
Démocratisation
Investisseurs DIY + ETF d'options : l'optionalité s'est élargie au-delà des desks. Sur le SPX, l'OI notionnel est souvent cité en hausse post-pandémie (ex. ~4,8T $ pré-COVID → ~6,3T $ en moyenne 2020–2023).
En résumé : l'incertitude macro pousse soit à fixer un plancher (puts), soit à monétiser la volatilité (vente de calls / covered calls). Les deux gonflent le book options — et donc la carte que vous lisez chaque matin (GEX, DEX, walls).
Pour la mécanique dealer (partie neutre, call wall, pin) : guide GEX / DEX →
Brief MVGF — Calendrier + régime du jour = contexte de demande de protection / revenu ; la carte GEX/DEX du brief montre où cette optionalité se concentre en strikes.
Implications par profil
Les 5 régimes — lecture pédagogique
Seulement maintenant : fiches par profil pour calibrer taille et biais. Pas des signaux automatiques — un filtre une fois la phase et la rotation lues.
Goldilocks
growth_score > 0,3 et inflation_score < 0,5 — croissance solide, inflation maîtrisée (cible Fed ~2 %)
Vendeur de volatilité
- →Contexte historiquement compatible avec VIX modéré (heuristique marché, pas un seuil fixe dans le brief)
- →Lecture pédagogique favorable à la vente de vol — valider avec signal Obligations FAVORABLE
- →Iron Condor plus confortable si score de stress macro (brief) bas
- →Le filtre opérationnel reste la section Obligations du brief, pas le seul label régime
Trader ES/MES
- →Biais haussier fréquent sur ES dans ce quadrant macro
- →Pullbacks souvent moins profonds — à croiser avec GEX et structure
- →Sessions généralement plus lisibles qu'en Stagflation
- →Shorts défensifs : résistances majeures uniquement
Prop firm
- →Environnement souvent plus praticable pour un challenge
- →Moins de risque macro structurel qu'en Stagflation
- →Taille normale si GEX et calendrier news le permettent
- →Le plan PROP FIRM du brief lit surtout GEX + macro vol (bonds), pas le régime seul
Temporalité
Régime lent vs session du jour
Le régime évolue en semaines ou mois — c'est votre biais structurel (long ES en Goldilocks, défensif en Stagflation). Les news et les chocs taux agissent en minutes à quelques jours : vol spike, gaps, retrait de liquidité.
- Matin : lire régime + calendrier + stress taux → décider taille du jour
- Intraday : GEX et technique priment ; la macro filtre, elle ne donne pas l'entrée
- Ne pas confondre un CPI du jour avec un changement de régime instantané
Brief MVGF — Régime + confiance %, section obligations (stress taux), calendrier US du jour.
Quiz — 4 questions
Vérifiez votre compréhension
Points clés du module 1
- 1Le contexte macro déplace les capitaux (actions, Treasuries, cash) — avant tout setup.
- 2Les grands cycles donnent l'horizon ; le cycle opérationnel MVGF est G×I (semaines à mois).
- 3On infère la rotation sur SPX / taux / TLT, sans TIC ; Transitional = pas de récit forcé.
- 4Incertitude → plus d'optionalité → OI / GEX plus présents.
- 5Régime lent vs news (minutes) : le print ne change pas le cycle.
- 6Simulateur : G et I en entrée, Fed (Taylor ou manuelle), chômage dérivé ; sortie = courbe + bias portefeuille — pas un forecast.
- 7Ensuite seulement : filtre vol / ES / prop selon le quadrant.